-
监管机构

-
银行

-
租赁

-
其他金融



时间:2021-05-14
数据治理并没有严格的定义,通常为提高数据质量而开展的业务、技术和管理活动,这些都属于数据治理范畴。长期以来,由于银行(包括银行下属金融企业,下同)高度重视业务的电子化和信息化,外加监管对银行统计信息质量的高要求,各银行均重视数据治理问题,建立起高管层、信息委,以及专职或兼职的信息管理部门,归口负责数据的业务标准、数据质量和统计口径,信息技术部门则负责用技术手段落实标准、控制数据质量、提供数据开发和数据处理服务。但是这些工作基本停留在管理层面。
在《商业的未来》一书中,作者开篇就用了“要么数字化,要么滚回家”标题党式的语言,确道出了未来商业存亡的本质。在数字化商业环境下,数据治理绝不是管理数据质量的业务问题,数据是战略问题,对金融企业尤为如此。
数据已经成为银行经营的核心生产要素,客户定位、产品定位、风险控制、金融市场的交易,无一不依赖于数据,与以往不同的是,数据不仅仅是经营和决策的支持工具,而是一种产品或的服务形态,是用数字化改造流程和管理方式。如何在全企业甚至全集团内部,有目的、有组织地采集、存储、利用数据,让数据产生新价值,就不再是技术和管理层面的事情,必须上升至战略层面,纳入董事会、高管层的战略视野和战略思考之中,并通过战略规划、组织、流程、资源使数据战略能够打破部门之间藩篱、集团内部法人之间的藩篱,有目标、有计划、持之以恒地贯彻和推进。
在数据战略方面,互联网企业认识更为深刻,更具有前瞻性,在多年以前,这些企业就有意识地积累数据、经营数据,在业务合作中将数据作为重要资本,近年来,在理念、战略、技术上更是系统地开展研究,大规模的投入,并且用数字化对传统行业进行改造,显而易见这些企业已经将数据作为了战略资源。
金融支持实体经济发展是责无旁贷的社会责任,是长久发展的生存之道。金融租赁作为金融体系的一部分,已成为航空、航运、能源、医疗、印刷、装备制造、基础设施等领域的主流融资方式,关乎国计民生及国家战略,是增强我国产业竞争能力和推动产能结构调整的重要引擎。
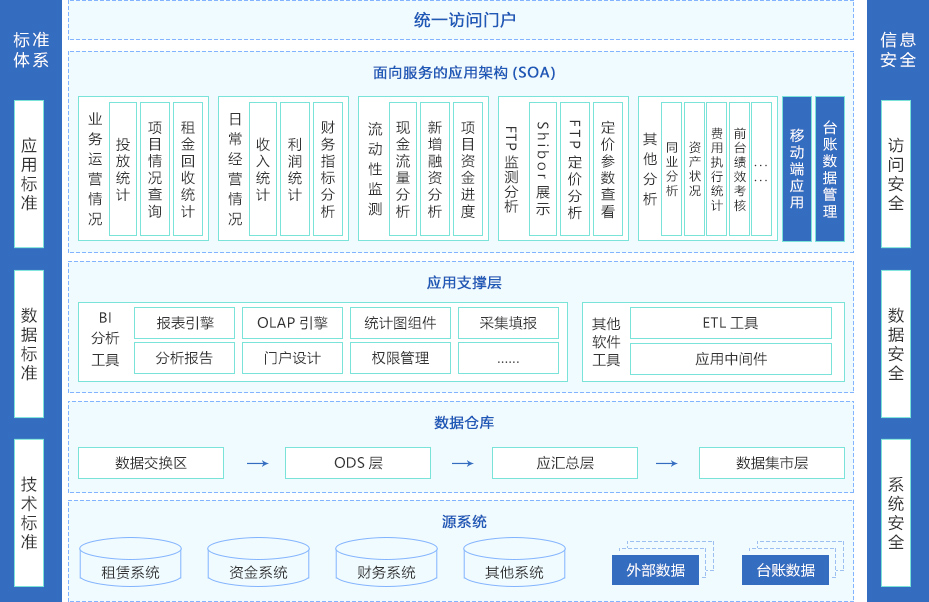
大数据风控的三要素:场景、数据算法、人。场景是风控融于实际租赁业务,真正发挥风控价值;数据与算法,缺一不可,只有二者结合起来才能通过算法发掘数据中的风控规则;人,作为风控系统的操盘手,是真正发挥大数据风控的关键因素。
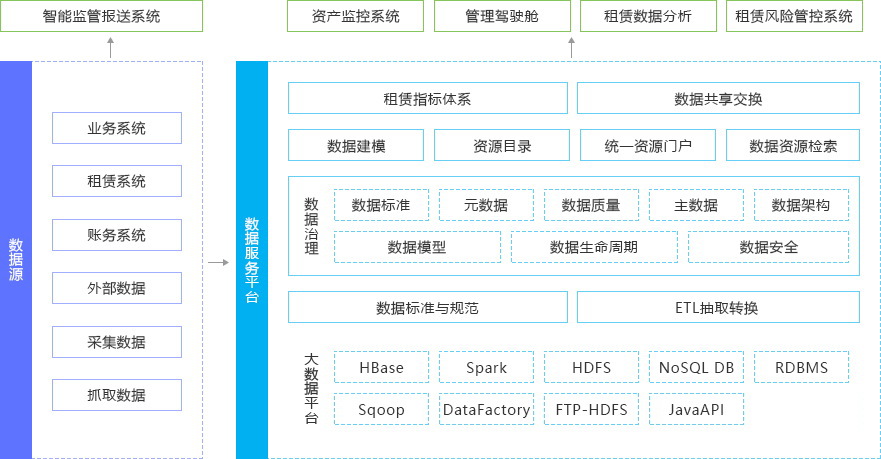
各大互联网企业凭借客户和流量资源,逐步向投资、理财、信贷、保险、基金、融资等业务渗透,确实对传统金融行业造成了一定影响。但与此同时,大数据的高速发展,使金融行业的客户数据、交易数据、风险管理数据、用户行为数据等呈现爆炸式增长,为金融业务转型和产品创新创造了条件。另外大数据服务的广泛应用使金融企业更加直观的了解客户,主动探索和深度挖掘客户需求,形成以数据为出发点的新型营销、运营及风险战略,使金融大数据真正产生业务价值。


