-
监管机构

-
银行

-
租赁

-
其他金融



时间:2021-04-09
系统集成困难,业务出错率较高
目前,大多数企业使用的财务信息系统都源自于外部采 购,而这类信息系统普遍存在与企业内部其他应用无集 成、对接复杂,且无法实现统一门户登录与数据多点同 步等应用问题;同时在实际应用中,信息数据需要跨多 个系统和岗位进行传输,这将导致这些数据在手工处理 时存在较高的错误率及一定的沟通成本。
数据非结构化,信息反馈滞后
财务部门是企业天然的数据中心,每天都会生成和处理 大量的数据。除了基础业务之外,数据的汇总、分析以 及信息的反馈也是财务部门重要的工作内容之一。 但是,在数据的处理过程中,由于对大量的数据没有进 行数字化引领、结构化升级,从而导致数据的汇总和统 计分析往往滞后,无法实时反馈信息。
稽核覆盖不全,存在合规风险
人工录入、手工操作的方式往往会带来不可避免的人为 错误。但受限于时间和人力成本,公司内部对于财务单 据的稽核和审计只能通过抽样的方式进行,无法达到全 覆盖。在这种传统作业模式和抽样稽核方式下,无法完 全有效控制合规风险。
过多的依靠自然人劳动力, 运营成本无法持续合理优化
随着共享财务中心开始正常运营,由于在相当一段时间 内还是扮演集中的成本中心角色,在如何运营管理方面 ,以及在不影响交付服务质量的前提条件下优化成本结 构是一个永远要关注的问题。
工作内容枯燥重复,人员流动居高
工作内容枯燥重复、缺少职业晋升通道、不能满足员工 预期的待遇、工作强度大、缺少轮岗机会、缺少培训学 习机会等问题是共享服务中心人员离职的主要原因,如 何解决?
时间获得释放, 促进数字化转型激活员工的创新意识
现有事务性工作占据了员工约80%的工作时间,导致没有充分的时间用来思考如何有效提升和管理创新。如何脚踏实地、落地有效地开始数字化转型呢?
以信息化指挥平台为依托,该局充分利用I2情报分析系统、DataX资金可视化分析工具等新技术手段,建立起以“数据监测、数据研判、线索经营、合成打击”为核心的四部门联合办案新模式
“十四五”期间,湖北税务部门将以“金税四期”工程建设为契机,搭建覆盖融通税收业务、政务、党务、事务全流程、全事项的一体化信息系统,加快融入国家信息化建设总体规划,以数据要素为驱动,将税收业务从事项、流程、经验驱动转变为数据、规则、智能驱动,实现自动化、标准化处理,沿着“智慧税务、以数治税”方向大步前进。
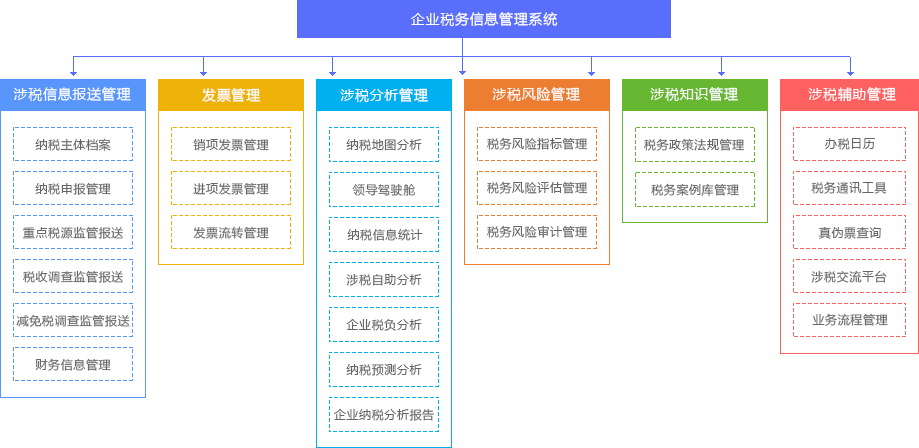
企业财税一体化系统,是专门面向企业提供以发票业务为核心,发票数据为基础,对发票全生命周期进行管理的工具产品。一体化的财税工具为主导,专业化的服务为辅助,为企业财税之路全方位保驾护航,全面满足中小企业财税合规合格的管理需要,化繁为简,效率显著提升。


